Carteira do Google
Google LLCFinançasVerificado
- 38.55K Avaliações
- 4,2
- Downloads
- 1.000.000.000+
- Preço
- Free
Especificações do app
- Versão
- Varia conforme o dispositivo
- Atualizado
- Downloads
- 1.000.000.000+
- Requer
- 9
- Preço
- Free
- Classificação indicativa
- Classificação Livre
Capturas de tela
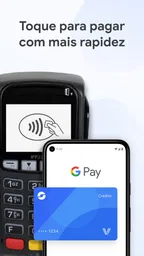
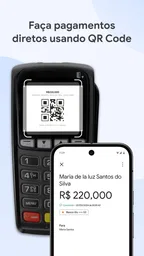
 Análise por Appwesome
Eu vejo a Carteira do Google como uma ferramenta financeira feita para reduzir o número de passos entre pegar o celular e pagar alguma coisa. Em vez de tratar o aplicativo como um banco completo, eu o uso como uma carteira digital: um lugar para organizar cartões de pagamento e acessar o Pix com rapidez. Essa diferença de expectativa é importante, porque ela explica tanto o que funciona muito bem quanto os limites que aparecem no uso diário.
O aplicativo é gratuito, desenvolvido pela Google LLC e classificado como finanças. Na minha experiência, ele faz mais sentido para quem já vive no ecossistema Android e quer concentrar pagamentos em uma área familiar, sem depender de abrir o aplicativo do banco a cada compra. Também pode ser útil para quem alterna entre cartão físico, pagamento por aproximação e Pix, desde que aceite conferir algumas etapas de segurança antes de concluir uma transação.
Como a Carteira do Google se comporta no uso diário
No uso diário, eu observo menos a promessa de pagar depressa e mais o que torna essa rapidez confiável: saber qual opção está selecionada, conferir se a operação foi concluída e ter um plano alternativo quando o celular não ajuda. Essa rotina também abre espaço para olhar com cuidado como decisões de segurança e acesso influenciam a confiança na carteira.
A sensação de velocidade começa antes do pagamento
O ponto mais forte da Carteira do Google não é oferecer uma longa lista de serviços financeiros, mas tornar o acesso aos recursos essenciais mais direto. Quando o cartão já está organizado e o celular está preparado para o uso, a consulta tende a ser simples: eu não preciso procurar uma carteira física nem navegar por várias telas de um aplicativo bancário para começar o processo.
Essa praticidade aparece especialmente em situações curtas, como pagar uma compra em uma loja, conferir qual cartão está selecionado ou iniciar um Pix para alguém que acabou de dividir uma conta. A experiência fica mais natural quando eu configuro tudo com antecedência. Tentar cadastrar ou reorganizar meios de pagamento na fila do caixa, por outro lado, é uma receita para perder tempo.
A melhor forma de ganhar velocidade é preparar a carteira antes da primeira urgência. Eu recomendo deixar o cartão que uso com mais frequência identificado e revisar o método escolhido antes de aproximar o aparelho da maquininha. Esse pequeno hábito evita o erro comum de iniciar o pagamento com a opção errada e precisar repetir a operação.
Também considero positivo o fato de a proposta ser clara. A Carteira do Google não tenta substituir completamente o aplicativo da instituição financeira. Ela funciona como uma camada de acesso aos pagamentos. Para consultar detalhes específicos da conta, contestar uma cobrança ou resolver um problema bancário, eu ainda esperaria voltar ao banco ou à administradora do cartão.
Outros artigos para ler
Todos os artigos
 Kingshot
 virou febre, mas as alianças vão sustentar o jogo?
Entre construção, sobrevivência e alianças, Kingshot transforma tarefas curtas em uma rotina social difícil de largar. A pergunta é se o vínculo resiste quando a novidade passa.
Leia o artigo: Kingshot virou febre, mas as alianças vão sustentar o jogo?
 1Weather: Previsões e Radar
1Weather: a previsão é individual, mas seus efeitos são compartilhados
Um olhar sobre os rituais que o clima cria, a utilidade diária do 1Weather e os limites de uma comunidade que nem sempre aparece dentro do aplicativo.
Leia o artigo: 1Weather: a previsão é individual, mas seus efeitos são compartilhados


O que acontece em momentos de uso intenso
O aplicativo pode parecer muito leve quando eu apenas abro a tela principal, mas o cenário muda quando há várias tarefas seguidas. Um exemplo realista é uma viagem curta: eu posso usar um cartão para transporte, outro para alimentação, fazer um Pix para dividir uma despesa e ainda conferir um item de pagamento antes de sair. Nessa situação, a organização prévia faz mais diferença do que qualquer recurso sofisticado.
Eu não trataria a Carteira do Google como um painel para acompanhar detalhadamente todas as finanças do mês. Se a intenção é categorizar gastos, analisar orçamento ou acompanhar investimentos, um aplicativo bancário ou uma ferramenta de controle financeiro costuma ser mais apropriado. A carteira resolve o acesso, não substitui necessariamente o planejamento.
Outro ponto prático é evitar confundir rapidez de abertura com rapidez de autorização. Mesmo que a tela apareça imediatamente, a conclusão do pagamento depende do aparelho, da comunicação com o terminal, da conexão disponível e da instituição envolvida. Quando uma operação demora, nem sempre o problema está no aplicativo. Eu prefiro aguardar alguns segundos e conferir o resultado antes de tentar novamente, para não criar uma cobrança duplicada.
Esse cuidado é particularmente importante no Pix. Se eu inicio uma transferência e a confirmação não aparece na hora, o procedimento mais seguro é verificar o histórico ou o aplicativo do banco antes de repetir. A pressa pode transformar uma dúvida de carregamento em dois pagamentos iguais. A Carteira do Google facilita o caminho, mas não elimina a necessidade de conferir a confirmação.
Estabilidade e confiança durante uma compra
A estabilidade percebida é boa quando o uso permanece dentro da proposta principal: acessar cartões e recursos de pagamento sem fazer muitas alterações. O aplicativo tem uma presença ampla entre usuários, com mais de um bilhão de instalações e uma média de 4,2 baseada em cerca de dois milhões de avaliações. Esses números não garantem que cada aparelho terá a mesma experiência, mas mostram que não se trata de uma solução pouco testada.
Eu também vejo valor na familiaridade da interface. Em uma situação de pagamento, uma tela previsível ajuda mais do que uma coleção de funções escondidas. A Carteira do Google tende a funcionar melhor quando eu mantenho os dados corretos, uso um bloqueio de tela confiável e não deixo para resolver problemas de cadastro no momento da compra.
Há, porém, uma diferença entre estabilidade do aplicativo e estabilidade de todo o sistema de pagamento. A operação pode depender do banco emissor, da maquininha, da conexão e da validação de segurança. Por isso, eu sempre manteria uma alternativa: o cartão físico ou o aplicativo do banco. Não porque a carteira seja inútil, mas porque pagamentos são uma cadeia de serviços, e qualquer elo pode falhar.
Na recuperação de acesso, minha orientação é agir com calma. Se o celular for trocado, perdido ou restaurado, a prioridade deve ser recuperar a conta Google e revisar os meios de pagamento antes de voltar a depender da carteira. Também vale confirmar se o cartão continua disponível e se o aparelho atende aos requisitos do sistema. Não é prudente descobrir essas etapas no caixa de uma loja.
Exigência do aparelho e limites do sistema
A compatibilidade mínima informada é Android 9. Isso torna o aplicativo acessível para muitos aparelhos que ainda estão em uso, mas não significa que todos terão o mesmo desempenho. Um telefone com sistema compatível pode continuar enfrentando lentidão geral, pouco espaço ou limitações específicas do fabricante. Eu avaliaria o estado do aparelho como um todo, não apenas a versão instalada.
Em telefones mais antigos, a sensação de demora pode aparecer na abertura, na troca de telas ou na retomada depois de muito tempo em segundo plano. Não há motivo para atribuir automaticamente esse comportamento à Carteira do Google. Aplicativos de pagamento precisam conviver com camadas de segurança e validações que podem tornar certas etapas menos instantâneas, especialmente quando há alteração de dispositivo ou de configuração.
Para economizar recursos, eu evitaria manter muitos aplicativos pesados abertos durante uma compra importante e faria as atualizações do sistema quando possível. Também deixaria espaço livre no aparelho e verificaria o bloqueio de tela. Essas medidas não transformam um celular antigo em um modelo novo, mas reduzem situações em que a carteira parece mais lenta por causa do ambiente.
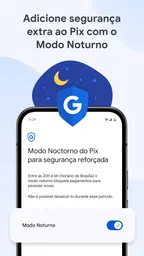
O consumo de recursos não é algo que eu avaliaria apenas pelo tempo em que a tela fica aberta. Um aplicativo financeiro precisa equilibrar acesso rápido e proteção. Se a pessoa procura uma carteira que funcione como um simples atalho sem qualquer confirmação, talvez se frustre. A segurança adiciona etapas, e eu considero isso um custo aceitável para pagamentos, desde que o processo permaneça compreensível.
Pix, cartões e escolhas práticas
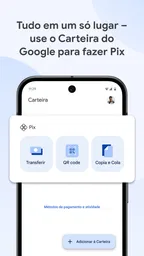
Para o Pix, a vantagem está em reunir um caminho de acesso junto aos demais meios de pagamento. Eu gosto dessa centralização quando estou alternando entre pagar uma compra e transferir dinheiro para alguém. Ainda assim, o aplicativo não muda a natureza do Pix: é preciso conferir destinatário, valor e confirmação antes de finalizar.
Nos cartões, a carteira é mais conveniente para quem prefere sair sem carregar todos os cartões físicos. Um uso interessante é manter uma opção principal e outra de reserva, especialmente para situações em que uma bandeira ou instituição não seja aceita. Eu não deixaria dezenas de cartões sem organização, porque a escolha na hora do pagamento pode ficar mais confusa do que usar a carteira tradicional.
Comparada ao aplicativo do banco, a Carteira do Google costuma ser mais direta para o acesso ao pagamento, mas oferece menos contexto financeiro. O banco é melhor para extrato completo, limites, fatura, contestação e suporte relacionado à conta. Comparada a uma carteira física, ela é mais conveniente e reduz o volume de objetos, mas depende do celular estar disponível e em condições de uso.
Já em relação a carteiras digitais integradas a outros ecossistemas, a escolha depende principalmente do aparelho que eu uso e dos serviços que já fazem parte da minha rotina. Não vejo vantagem em instalar várias soluções para fazer exatamente a mesma coisa. Eu escolheria a que combina melhor com meu sistema, meus cartões e a forma como costumo pagar.
Quando eu recomendaria e quando procuraria outra solução
Eu recomendaria a Carteira do Google para quem quer um ponto central para pagamentos, usa um aparelho Android compatível e valoriza acesso rápido a cartões e Pix. Ela também é uma boa opção para quem frequentemente esquece a carteira física, mas mantém o celular por perto. A classificação livre ajuda a mostrar que o aplicativo foi pensado para uso amplo, sem ser direcionado a uma faixa etária restrita.
Eu seria mais cauteloso com quem espera uma plataforma completa de organização financeira. Se a prioridade é controlar orçamento, visualizar todas as contas ou receber atendimento sobre uma cobrança, o aplicativo principal do banco continua sendo mais adequado. Também recomendaria manter uma alternativa física para quem viaja, trabalha em locais com conexão instável ou não pode depender de um único aparelho.
Outro ponto que pesa é a disposição para cuidar da configuração inicial. A experiência não é igualmente boa para quem instala e quer pagar imediatamente sem conferir cartões, bloqueio de tela e aparelho padrão. Eu reservaria alguns minutos para testar o fluxo em uma situação sem pressão. Depois disso, o uso tende a ser mais previsível.
Minha avaliação sobre desempenho e recuperação
Depois de observar a proposta e os cenários de uso, minha impressão é que a Carteira do Google entrega um desempenho convincente quando funciona como carteira, não como banco. A navegação essencial é objetiva, e a concentração de cartões e Pix reduz atrito em compras rápidas. O benefício aparece menos em recursos chamativos e mais na repetição de pequenas tarefas durante a semana.
O desempenho percebido depende bastante do aparelho, do estado do sistema e dos serviços envolvidos na transação. Por isso, eu não prometeria a mesma rapidez em todos os telefones. Em um dispositivo compatível e bem configurado, a experiência tende a ser confortável; em um aparelho antigo ou desorganizado, a carteira pode expor limitações que já existiam no próprio telefone.
Também considero importante não confundir uma média de avaliação de 4,2 com uma garantia pessoal. As cerca de trinta e oito mil avaliações escritas mostram que há bastante experiência acumulada de usuários, mas cada pessoa pode encontrar problemas diferentes conforme banco, cartão, aparelho e rotina. Eu usaria essa reputação como sinal de maturidade, não como substituto para testar o próprio fluxo.
O aplicativo foi lançado em 13 de novembro de 2017 e continua sendo uma opção conhecida para pagamentos móveis. Seu preço gratuito facilita experimentar sem compromisso financeiro. Para mim, esse é um caso em que vale instalar, configurar com cuidado e observar se os cartões usados no dia a dia se encaixam bem na experiência.
Meu veredito é positivo para pagamentos rápidos, mas com uma condição: trate a Carteira do Google como complemento, não como único plano. Ela é prática, acessível e suficientemente madura para ocupar o lugar de uma carteira digital no cotidiano. Ainda assim, eu manteria o aplicativo do banco, um meio de pagamento alternativo e atenção às confirmações. Com essa combinação, a ferramenta cumpre bem seu papel sem criar expectativas que ela não foi feita para atender.
Em resumo, eu a indicaria a um amigo que quer simplificar cartões e Pix no Android, especialmente se ele valoriza velocidade de acesso e não precisa transformar a carteira em um centro completo de finanças pessoais. Para esse perfil, a conveniência é real. Para quem precisa de análise financeira profunda, suporte bancário ou independência total do celular, outra solução deve permanecer por perto.
Destaques
- Integração nativa com celulares Android e outros serviços do Google.
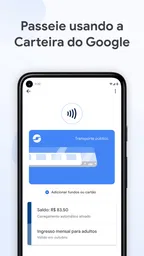
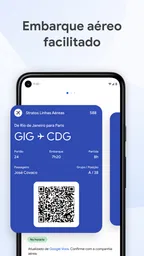
- Permite adicionar cartões de embarque
- ingressos e passes compatíveis.
- Autenticação por biometria aumenta a segurança nas compras presenciais.
- Atualiza dados de cartões e passes automaticamente quando há suporte.
- Interface simples
- organizada e fácil de usar no dia a dia.
Limitações
- A disponibilidade de recursos varia conforme o país
- banco e modelo do aparelho.
- Nem todos os estabelecimentos aceitam pagamentos por aproximação.
- Pode exigir NFC ativado e aparelho compatível para pagamentos presenciais.
- Alguns cartões e documentos não podem ser adicionados manualmente.
- Depende de atualizações do sistema e dos serviços do Google para funcionar bem.
Perguntas frequentes
01O que é a Carteira do Google e para que ela serve?
A Carteira do Google é um aplicativo que permite guardar e utilizar cartões de crédito e débito, cartões de fidelidade, ingressos, passes de transporte e outros documentos digitais compatíveis. Na prática, ela funciona como uma carteira virtual no celular, facilitando pagamentos por aproximação e o acesso rápido a itens importantes. A disponibilidade dos recursos pode variar conforme o país, o banco, o aparelho e o estabelecimento.
02A Carteira do Google é segura para realizar pagamentos?
A Carteira do Google utiliza recursos de segurança do Android, como bloqueio de tela, autenticação do dispositivo e tokenização para pagamentos. Em transações compatíveis, o número real do cartão não é compartilhado diretamente com o comerciante. Mesmo assim, é essencial manter o celular atualizado, usar senha, PIN ou biometria e evitar cadastrar cartões em aparelhos desbloqueados ou compartilhados. A proteção também depende das configurações da sua conta e do banco.
03Quais celulares e cartões são compatíveis com a Carteira do Google?
A compatibilidade depende de vários fatores. Normalmente, é necessário utilizar um aparelho Android com versão suportada, bloqueio de tela configurado e NFC habilitado para pagamentos por aproximação. Além disso, o banco ou a instituição emissora precisa permitir o uso do cartão na Carteira do Google. Nem todos os cartões, regiões ou modelos oferecem suporte, portanto é recomendável verificar a lista de instituições participantes antes de fazer o download.
04Como cadastrar um cartão e pagar por aproximação usando o aplicativo?
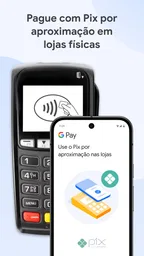
Depois de instalar a Carteira do Google, abra o aplicativo, escolha a opção para adicionar um cartão e siga as instruções exibidas na tela. O banco poderá solicitar uma confirmação por SMS, aplicativo ou outro método de segurança. Para pagar, deixe o NFC ativado, desbloqueie o celular e aproxime-o de uma maquininha compatível. Em alguns casos, pode ser necessário selecionar a Carteira do Google como aplicativo padrão de pagamentos.
05É possível usar a Carteira do Google sem internet ou em caso de perda do celular?
Em muitos pagamentos por aproximação, a Carteira do Google pode funcionar temporariamente sem conexão constante com a internet, desde que o cartão já esteja configurado e o dispositivo atenda aos requisitos de segurança. Entretanto, alguns recursos, como atualizações de cartões, ingressos ou passes, podem exigir conexão. Se o aparelho for perdido, use o recurso Encontre Meu Dispositivo para bloqueá-lo ou apagá-lo e contate o banco para suspender cartões, se necessário.
Carteira do Google em outros idiomas
